AMFI ने समझाया SIP में कंपाउंडिंग का असली जादू: ₹1,000 महीना जमा करने पर 15 साल में बनेंगे ₹3.48 लाख!
म्यूचुअल फंड उद्योग की शीर्ष संस्था 'एसोसिएशन ऑफ म्यूचुअल फंड्स इन इंडिया' (AMFI) ने खुदरा निवेशकों में वित्तीय जागरूकता बढ़ाने के लिए सिस्टमैटिक इन्वेस्टमेंट प्लान यानी एसआईपी (SIP) की ताकत को एक बेहद आसान और प्रभावी उदाहरण के जरिए समझाया है। अक्सर आम नौकरीपेशा, छोटे कारोबारी या कॉलेज के छात्र यह सोचते हैं कि शेयर बाजार या म्यूचुअल फंड में निवेश करने के लिए लाखों रुपये की पूंजी जरूरी होती है। इस मिथक को तोड़ते हुए एएमएफआई ने स्पष्ट किया है कि लंबी अवधि में दौलत बनाने का असली सीक्रेट बड़ी रकम नहीं, बल्कि निवेश का लंबा समय और कंपाउंडिंग (चक्रवृद्धि ब्याज) का अनुशासन है। यदि कोई निवेशक प्रतिदिन मात्र ₹33 यानी हर महीने केवल ₹1,000 की छोटी बचत को 15 साल के लिए किसी उपयुक्त म्यूचुअल फंड में लगाता है, तो रूढ़िवादी और संतुलित रिटर्न के आधार पर भी वह मैच्योरिटी पर ₹3.48 लाख (लगभग साढ़े तीन लाख रुपये) का मजबूत फंड खड़ा कर सकता है।
₹1,000 प्रति माह का 15 साल का गणित: आपकी जेब से कितना लगा और कितना मिला मुनाफा?
एएमएफआई द्वारा साझा किए गए वित्तीय मॉडल के अनुसार, जब आप 15 साल (180 महीने) तक लगातार हर महीने ₹1,000 की एसआईपी चालू रखते हैं, तो आपकी जेब से कुल निवेश राशि मात्र ₹1,80,000 (एक लाख अस्सी हजार रुपये) जाती है। यदि पोर्टफोलियो पर औसतन 8% प्रति वर्ष का अत्यंत रूढ़िवादी और सुरक्षित रिटर्न (जो कि अमूमन कंजर्वेटिव हाइब्रिड फंड्स या बैलेंस्ड एडवांटेज फंड्स में आसानी से देखने को मिलता है) भी मिलता है, तो 15 साल पूरे होने पर आपकी कुल संचित राशि बढ़कर लगभग ₹3,48,000 से ₹3,49,000 हो जाती है। इसका सीधा मतलब यह है कि आपके द्वारा जमा किए गए ₹1.80 लाख के मूलधन पर लगभग ₹1.68 लाख का शुद्ध मुनाफा (कंपाउंडेड रिटर्न) केवल ब्याज और पूंजीगत लाभ के रूप में जुड़ जाता है। यानी आपका पैसा लगभग दोगुना होकर आपके हाथ में आता है।
8% बनाम 12% सीएजीआर: यदि इक्विटी का साथ मिले तो फंड कितना बड़ा होगा?
एएमएफआई ने यह भी रेखांकित किया कि 8% का रिटर्न केवल एक बुनियादी और सुरक्षित पैमाना है। यदि कोई युवा या मध्यम अवधि का निवेशक शुद्ध इक्विटी फंड्स (जैसे लार्ज कैप इंडेक्स फंड या फ्लेक्सी कैप फंड) का चयन करता है, जिन्होंने भारतीय बाजारों में ऐतिहासिक रूप से लंबी अवधि में औसतन 12% या उससे अधिक का वार्षिक सीएजीआर (CAGR) रिटर्न डिलीवर किया है, तो यह आंकड़ा और भी अधिक आकर्षक रूप ले लेता है।
-
12% औसत रिटर्न पर: 15 साल में ₹1,80,000 के कुल निवेश पर शुद्ध वेल्थ गेन लगभग ₹3,24,000 बनता है, जिससे आपका कुल कॉर्पस लगभग ₹5,04,500 (पांच लाख रुपये से अधिक) पहुंच जाता है।
-
15% औसत रिटर्न पर: यदि बाजार की चाल बेहतर रहती है और पोर्टफोलियो 15% का रिटर्न देता है, तो यही ₹1,000 की मासिक किस्त 15 साल में लगभग ₹6,76,000 (पौने सात लाख रुपये) का बड़ा फंड बन जाती है। यह अंतर साफ दिखाता है कि समय के साथ कंपाउंडिंग कैसे घातीय (exponential) गति से बढ़ती है।
कंपाउंडिंग का आठवां अजूबा: शुरुआती 5 साल बनाम आखिरी 5 साल का फर्क
कंपाउंडिंग की ताकत को समझना इसलिए जरूरी है क्योंकि यह रैखिक (linear) नहीं बल्कि गुणात्मक रूप से काम करती है। प्रसिद्ध वैज्ञानिक अल्बर्ट आइंस्टीन ने यूं ही कंपाउंडिंग को दुनिया का आठवां अजूबा नहीं कहा था।
-
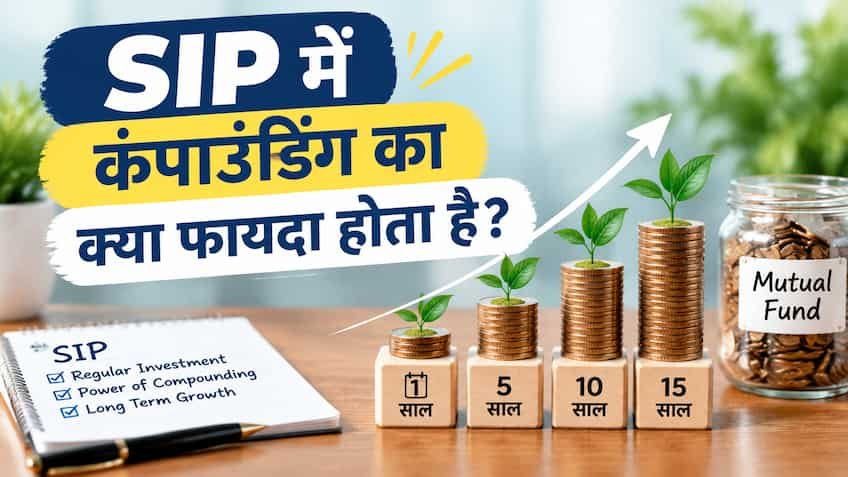
शुरुआती 5 साल (60 महीने): ₹1,000 महीना जमा करने पर आपका निवेश ₹60,000 होता है और 8% पर उस पर ब्याज मात्र ₹13,400 के करीब जुड़ता है, जिससे कुल फंड करीब ₹73,400 बनता है। इस चरण में लगता है कि पैसा बहुत धीमी गति से बढ़ रहा है।
-
10 साल पूरे होने पर: आपका कुल निवेश ₹1,20,000 होता है और कुल फंड लगभग ₹1.82 लाख पहुंचता है (लगभग ₹62,000 का ब्याज)।
-
15 साल पूरे होने पर: असली विस्फोट अंतिम 5 वर्षों में होता है, जब ब्याज पर भी ब्याज मिलने लगता है। अंतिम 5 वर्षों में फंड ₹1.82 लाख से छलांग लगाकर सीधे ₹3.48 लाख के स्तर को पार कर जाता है। यही कारण है कि जो निवेशक शुरुआती 3 से 5 साल में अधीर होकर एसआईपी बंद कर देते हैं, वे कंपाउंडिंग के असली फल से वंचित रह जाते हैं।
छोटे निवेशकों के लिए एएमएफआई की अहम सलाह: बाजार के उतार-चढ़ाव से न घबराएं
एएमएफआई ने निवेशकों को सलाह दी है कि वे शेयर बाजार के दैनिक उतार-चढ़ाव, मंदी या तेजी की खबरों को देखकर अपनी नियमित एसआईपी कभी न रोकें। जब बाजार गिरता है, तो उसी ₹1,000 में आपको म्यूचुअल फंड की अधिक यूनिट्स (Units) आवंटित होती हैं। वहीं जब बाजार उछाल भरता है, तो आपकी पहले से खरीदी गई यूनिट्स की वैल्यू तेजी से बढ़ जाती है, जिसे 'रुपी कॉस्ट एवरेजिंग' (Rupee Cost Averaging) कहा जाता है। इसलिए निवेश का सबसे सरल नियम यह है कि महीने की शुरुआत में जैसे ही वेतन या आय आए, सबसे पहले एसआईपी की किस्त कटने दें और बाकी बचे पैसे से अपने घरेलू खर्च चलाएं। किसी भी अधिकृत एएमसी (AMC), बैंक ऐप या सेबी-पंजीकृत म्यूचुअल फंड डिस्ट्रीब्यूटर के जरिए घर बैठे आधार और पैन की मदद से मात्र 5 मिनट में ₹1,000 की यह एसआईपी शुरू की जा सकती है, जो भविष्य के किसी बड़े वित्तीय लक्ष्य की मजबूत बुनियाद साबित होगी।