क्या है क्रेडिट कार्ड बंद होने के बाद भी घोस्ट बिलिंग का खेल?
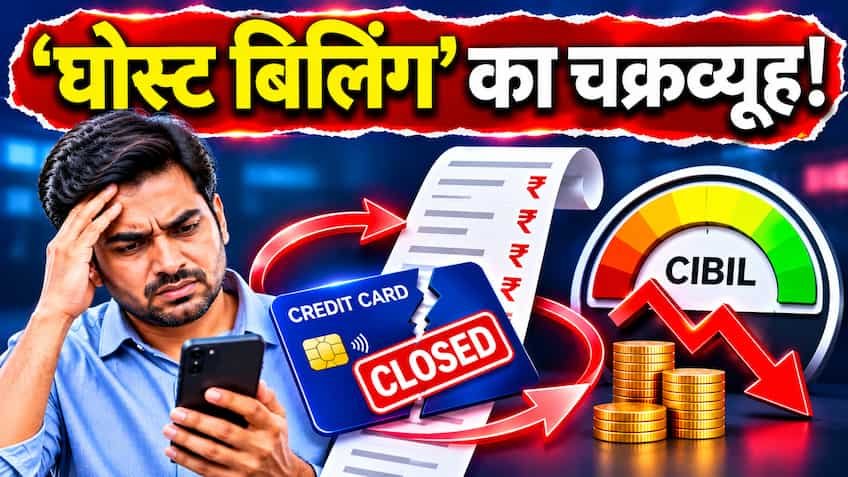
क्रेडिट कार्ड को कैंची से काटकर फेंक देना या बैंक कस्टमर केयर पर कॉल करके उसे बंद करने का अनुरोध दर्ज करा देना अक्सर यह तसल्ली दे देता है कि खाता पूरी तरह खत्म हो चुका है। हकीकत में यहीं से शुरू होता है 'घोस्ट बिलिंग' (Ghost Billing) का वह अदृश्य जाल, जो उपभोक्ता की जानकारी के बिना महीनों तक पनपता रहता है। घोस्ट बिलिंग दरअसल वे अप्रत्याशित शुल्क, छुपे हुए ब्याज, ऑटो-डेबिट मैंडेट या एनुअल मेंटेनेंस चार्ज होते हैं, जो कार्डधारक द्वारा कार्ड बंद मान लेने के बाद भी बैंक के सिस्टम में जनरेट होते रहते हैं।
जब उपभोक्ता कार्ड का इस्तेमाल बंद कर देता है, तो वह अमूमन उसके मासिक स्टेटमेंट देखना भी छोड़ देता है। उधर बैंक के सर्वर में चंद रुपयों की कोई बकाया राशि समय पर न चुकाए जाने के कारण लेट पेमेंट फीस और जीएसटी जोड़कर एक बड़े डिफॉल्ट में बदल जाती है। बैंक इसे क्रेडिट इंफॉर्मेशन कंपनियों जैसे CIBIL, Experian या CRIF High Mark को रिपोर्ट कर देते हैं, जिससे एक झटके में एक अनुशासित उपभोक्ता का क्रेडिट स्कोर 800 से गिरकर 650 के नीचे पहुंच जाता है।
यह अनचाहा बिलिंग चक्रव्यूह आखिर जन्म कैसे लेता है?
कार्ड क्लोजर के बाद घोस्ट बिलिंग पैदा होने के पीछे मुख्य रूप से चार प्रमुख तकनीकी और प्रशासनिक कारण जिम्मेदार होते हैं:
-
अनबिल्ड ट्रांजैक्शन और रेसिड्यूअल इंटरेस्ट: जब कार्डधारक पूरे बिल का भुगतान करके कार्ड बंद करने का आग्रह करता है, तब कई बार बिलिंग साइकिल के बीच के दिनों का ब्याज (Residual Interest) या हाल ही में स्वाइप किया गया कोई ट्रांजैक्शन पोस्टिंग स्टेज में होता है। ग्राहक मान लेता है कि उसका बैलेंस शून्य हो गया, जबकि कुछ पैसे का अनबिल्ड चार्ज सिस्टम में छूट जाता है।
-
सक्रिय ऑटो-डेबिट और ई-मैंडेट: ओटीटी सब्सक्रिप्शन, यूटिलिटी बिल, क्लाउड स्टोरेज या अंतरराष्ट्रीय सर्विसेज पर लगे रिकरिंग पेमेंट अक्सर कार्ड ब्लॉक होने पर भी चार्ज होने की कोशिश करते हैं। यदि मर्चेंट की ओर से कोई रिकरिंग चार्ज पुश हुआ और बैंक ने उसे स्वीकार कर लिया, तो वह तुरंत ओवरड्यू बन जाता है।
-
वार्षिक रखरखाव शुल्क (AMC): कई बैंक कार्ड बंद करने की रिक्वेस्ट को 'पेंडिंग' स्टेटस में छोड़ देते हैं और अगला साल शुरू होते ही स्वतः एनुअल फीस लगा देते हैं, जिसकी भनक कार्डधारक को नहीं लगती।
-
रिवॉर्ड पॉइंट रिडेम्पशन या सर्विस चार्ज: कभी-कभी रिवॉर्ड पॉइंट भुनाने पर लगने वाला 99 रुपये का हैंडलिंग चार्ज या कोई पुराना लेट पेमेंट चार्ज क्लोजर रिक्वेस्ट के बाद स्टेटमेंट में जुड़ जाता है।
सिबिल स्कोर पर इसका कितना घातक असर पड़ता है?
क्रेडिट ब्यूरो के एल्गोरिदम में 'पेमेंट हिस्ट्री' का भारांक (Weightage) सबसे ज्यादा, लगभग 35 प्रतिशत होता है। सिबिल स्कोर के लिए यह मायने नहीं रखता कि डिफॉल्ट 50 रुपये का है या 50,000 रुपये का; सिस्टम केवल यह देखता है कि पेमेंट समय पर हुआ या नहीं।
जब कोई घोस्ट चार्ज बकाया रहता है, तो बैंक 30 दिन, 60 दिन और 90 दिन बीतने पर उसे 'Days Past Due' (DPD) के तहत रिपोर्ट करता है। 90 दिन से अधिक समय होने पर खाता 'रिटन ऑफ' (Written Off) या 'डिफॉल्ट' की श्रेणी में दर्ज हो जाता है। इसका सीधा असर यह होता है कि भविष्य में जब वह व्यक्ति होम लोन, कार लोन या पर्सनल लोन के लिए आवेदन करता है, तो बैंक उसकी फाइल को बिना किसी ठोस जांच के सीधे खारिज कर देते हैं।
आरबीआई के सख्त नियम: बैंक 7 दिनों में कार्ड बंद करने को बाध्य
भारतीय रिजर्व बैंक (RBI) ने क्रेडिट कार्ड जारी करने और उनके संचालन से जुड़े मास्टर डायरेक्शंस में ग्राहकों को कड़े अधिकार दिए हैं। नियमों के अनुसार:
-
7 कार्यदिवसों की समय-सीमा: यदि कार्डधारक ने सभी बकायों का भुगतान कर दिया है और कार्ड बंद करने का आवेदन दिया है, तो बैंक को अधिकतम 7 कार्यदिवसों (Working Days) के भीतर कार्ड स्थायी रूप से बंद करना अनिवार्य है।
-
प्रतिदिन 500 रुपये का जुर्माना: यदि सभी औपचारिकताएं पूरी होने के बावजूद बैंक 7 दिनों के भीतर कार्ड बंद करने में विफल रहता है, तो बैंक को उपभोक्ता को प्रतिदिन 500 रुपये का हर्जाना देना होगा (जब तक कि कार्ड बंद न हो जाए)।
-
कन्फर्मेशन और नो ड्यूज: कार्ड बंद होते ही बैंक को एसएमएस, ईमेल या डाक के जरिए कार्डधारक को तत्काल लिखित पुष्टि (Closure Confirmation) और नो ड्यूज स्टेटस भेजना अनिवार्य है।
घोस्ट बिलिंग के जाल से बचने और सिबिल सुरक्षित रखने के 5 ठोस कदम
यदि आपने हाल ही में कोई क्रेडिट कार्ड बंद किया है या करने की योजना बना रहे हैं, तो इन बुनियादी प्रक्रियाओं का कड़ाई से पालन करें:
-
लिखित नो ड्यूज सर्टिफिकेट (NDC) हासिल करें: कस्टमर केयर से केवल टिकट नंबर लेकर निश्चिंत न हों। बैंक से स्पष्ट रूप से आधिकारिक ईमेल या लेटरहेड पर 'No Dues Certificate' या 'NOC' मांगें, जिसमें साफ लिखा हो कि कार्ड अकाउंट पर शून्य देनदारी है और खाता हमेशा के लिए बंद हो चुका है।
-
समस्त ई-मैंडेट पहले ही निरस्त करें: कार्ड बंद करने का आवेदन करने से पहले नेट बैंकिंग या मर्चेंट ऐप में जाकर कार्ड से जुड़े सभी ऑटो-पे, ई-मैंडेट और स्टैंडिंग इंस्ट्रक्शंस को मैनुअल रूप से डिलीट करें।
-
अगले 2-3 महीने तक सिबिल रिपोर्ट मॉनिटर करें: कार्ड बंद करने के 45 से 60 दिनों के भीतर अपनी क्रेडिट रिपोर्ट जांचें। सुनिश्चित करें कि कार्ड खाते के सामने 'Closed' स्टेटस दिख रहा हो, न कि 'Active' या 'Settled'।
-
अवैध चार्ज दिखने पर तत्काल बैंकिंग लोकपाल का रुख करें: यदि बैंक ने बंद कार्ड पर कोई अवैध शुल्क लगाकर सिबिल खराब कर दिया है, तो पहले बैंक के ग्रीवेंस रिड्रेसल को 30 दिन का नोटिस दें। समाधान न मिलने पर आरबीआई के इंटीग्रेटेड ओम्बड्समैन पोर्टल (cms.rbi.org.in) पर सीधे शिकायत दर्ज कराएं, जिससे गलत एंट्री हटेगी और हर्जाना भी मिलेगा।